旅じたくのノート · ANAカード比較の補足
買い物を増やす前に、
今ある支払いの通り道を考える。
ANA MastercardからJAL Pay・Revolutを経由してANA Payへ。決済実績の考え方と、マイル還元・上限を整理しました。
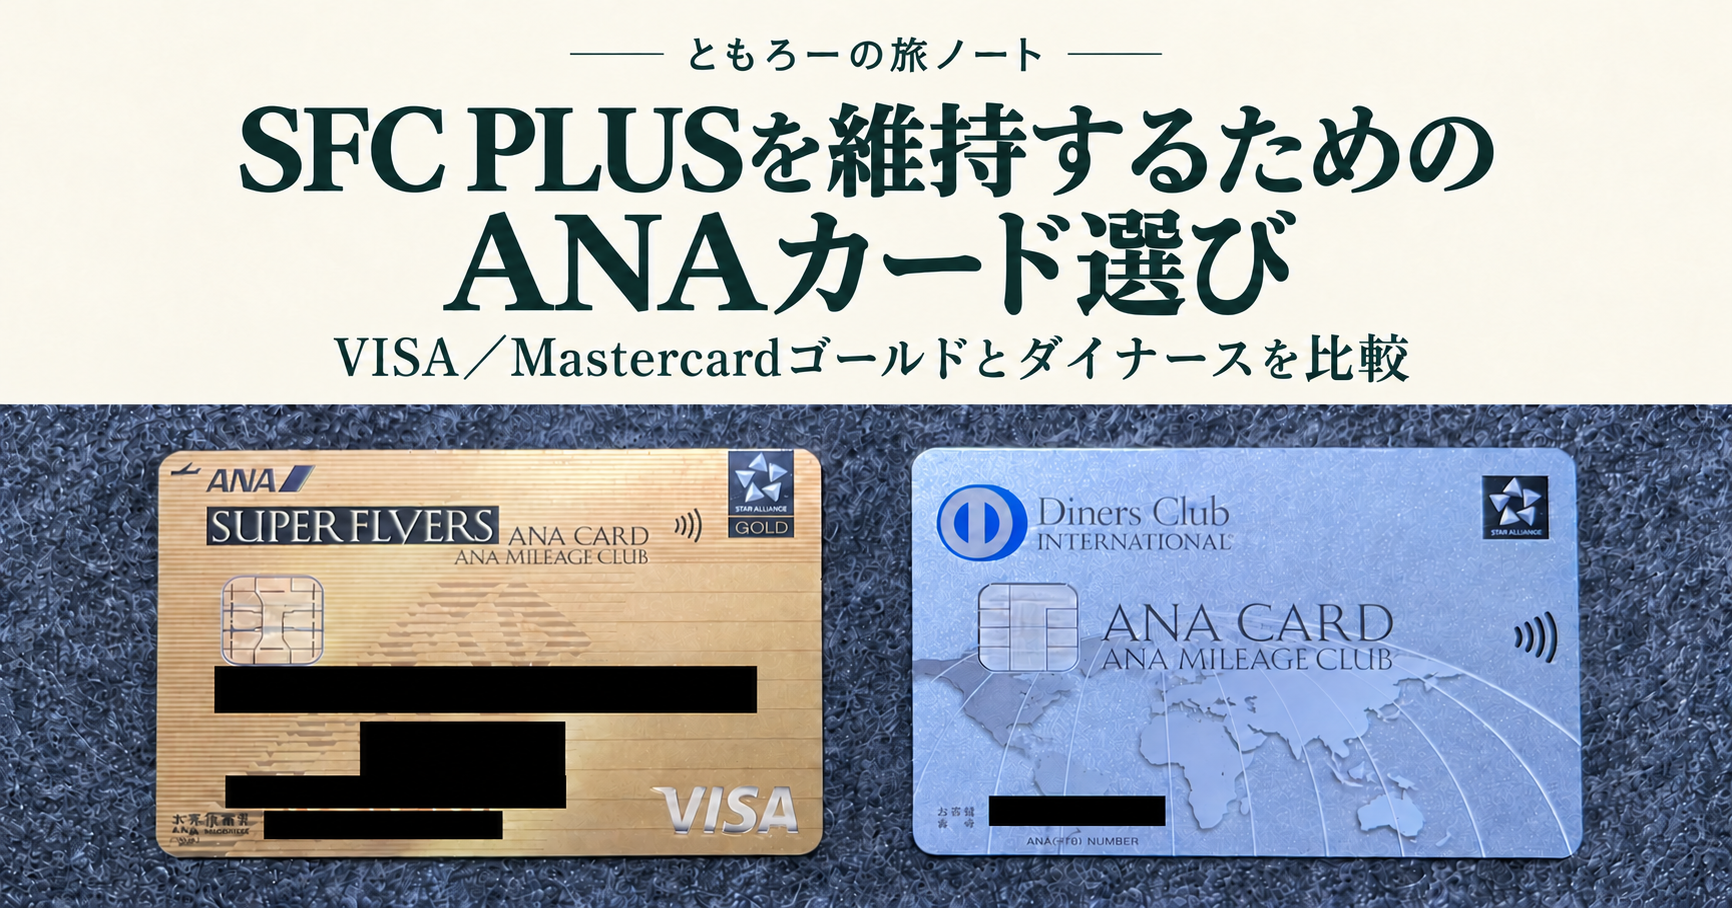
先日は、SFC PLUSを維持するためのANAカード選びについて、VISA/Mastercardゴールドとダイナースを比較しました。
関連記事:SFC PLUSを維持するためのANAカード選び|VISA/Mastercardゴールドとダイナースを比較
前の記事では、カードから直接支払う場合や、ANA Payへ直接チャージする場合を比べています。今回はその補足として、少し手間がかかっても、日常の支払いを効率よく集めたい人に向けた方法を紹介します。
使うのは、ANA Mastercardと、JAL PayまたはRevolut(レボリュート)、そしてANA Payです。
これらを経由すると、チャージとANA Payでの買い物がそれぞれ決済実績に集計されます。そのため、年間150万円の買い物で、SFC PLUSの条件となる300万円の決済実績を目指せる計算になります。※1
まずは、買い物の決済だけで300万円を目指す仕組み
SFC PLUSは、すでにSFCを持っている人のサービス区分です。初回は2026年12月16日〜2027年12月15日の対象決済額で判定され、2028年4月から新しい区分でのサービスが始まります。※1
今回の考え方は、同じお金を「カードでチャージする段階」と「ANA Payで買い物をする段階」に分けることです。
| 段階 | 金額 | 決済実績の考え方 |
|---|---|---|
| ANA MastercardからJAL Payへチャージ | 150万円 | ANAカード側で150万円 |
| JAL PayからANA Payへチャージ | 150万円 | この中継分は加算しない |
| ANA Payで買い物 | 150万円 | ANA Pay側で150万円 |
| 合計 | 実際の買い物は150万円 | 対象実績300万円 |
最初のANAカードでのチャージ150万円と、最後のANA Payでの買い物150万円が、それぞれ集計されるのがポイントです。実際の買い物額は150万円でも、決済実績は合計300万円になります。
ANAカードからANA Payへ直接チャージする場合は、チャージ金額が集計対象外です。直接150万円をチャージして150万円使っても、対象実績は150万円となり、上の考え方は使えません。
買い物を増やすのではなく、普段の支払いをANA Payへ移す。年間150万円なら、月平均12万5,000円の買い物をまとめるイメージです。
JAL Pay経由なら、ANAとJALのマイルが貯まる
ANA MastercardゴールドからJAL Payへチャージし、その残高をANA Payへ移して使います。JALカードを新たに発行する必要はありません。
カード側で通常の1%相当が付与される前提では、マイルの貯まり方は次のとおりです。※2
| 利用段階 | 還元率 |
|---|---|
| ANA Mastercard → JAL Pay | ANAマイル相当1% |
| JAL Pay → ANA Pay | JALマイル0.1% |
| ANA Payで買い物 | ANAマイル0.5% |
| 合計 | ANA1.5%+JAL0.1% |
年間150万円なら、22,500 ANAマイル相当と1,500 JALマイル。
JAL Payの本人確認などを済ませた対象コースでは、ANA Mastercardを含む他社クレジットカードからのチャージ上限は30万円/月です。月平均12万5,000円の利用なら、ANA Pay側の月30万円上限にも収まる計算です。ただし、両サービスでは上限を数える期間が異なります。※3
Revolutを経由する方法もある
もう一つが、次のルートです。
国内発行の個人向けMastercardクレジットカードからRevolutへのチャージは、現在手数料無料です。こちらもカード側1%が付与される前提なら、ANA Payの支払い分と合わせてANAマイル相当1.5%。JAL Pay経由のJALマイル0.1%は付きません。※2
ただし、RevolutからANA Payへのチャージは、過去30日間で10万円までです。JAL Payと同じように、月12万5,000円をそのまま回すことはできません。※3
例えば、利用日を調整して10万円ずつ年12回チャージし、その残高で買い物をするなら、次の組み合わせで300万円に届きます。※1
| 支払い方 | 実際の買い物額 | SFCの対象決済実績 |
|---|---|---|
| Revolut経由でANA Pay払い | 120万円 | 240万円 |
| ANAカードで直接決済 | 60万円 | 60万円 |
| 合計 | 180万円 | 300万円 |
JAL Payなら年間150万円を経由する形、Revolutなら年間120万円の経由分に直接決済60万円を足す形。上限に合わせて組み立てることになります。
クレカ積立をしているなら、さらに組み込みやすい
ここまでは、買い物の決済だけで考えました。
ANA Mastercardは、SBI証券のクレカ積立にも使えます。対象の積立額はSFCの決済額集計に含まれるため、もともと積立を続けている人は、その分を組み合わせられます。※4
例えば、月5万円を積み立てているなら、先ほどのRevolutの例にあった「直接決済60万円」を、その積立で置き換えられます。
| 利用方法 | 年間の買い物・積立額 | SFCの対象決済実績 |
|---|---|---|
| Revolut経由でANA Pay払い | 買い物120万円 | 240万円 |
| ANA Mastercardでクレカ積立 | 積立60万円 | 60万円 |
| 合計 | 買い物120万円+積立60万円 | 300万円 |
つまり、毎月5万円の積立と、平均月10万円の買い物を組み合わせる考え方です。
JAL Payルートでも同じように、月5万円の積立を組み合わせられます。
もし月5万円ではなく、月10万円の積立ができるのであれば、ANA Payで支払う買い物は年間90万円で済みます。積立120万円と、経由する買い物90万円の決済実績180万円を合わせて、対象実績300万円に届く計算です。
積立は支出として消費するお金ではなく、投資に回す資金です。SFC PLUSのために無理に増額せず、もともとの家計や投資方針の範囲で組み合わせたいですね。
この方法でMastercardを選ぶ理由
JAL Payへのチャージは、国内発行の個人向けMastercardクレジットカードなら現在手数料無料。一方、ANA VISAからJAL Payへチャージする場合は原則2.75%、Revolutへは1.7%の手数料がかかります。※5
チャージ手数料が発生すると、マイル還元のメリットが薄れてしまいます。前の記事では並べて比較したVISAとMastercardですが、中継サービスを活用する場合には、Mastercardを選ぶ理由があります。
カードの還元率だけでなく、普段の支払いをどう組み合わせれば、無理なくSFC PLUSを目指せるか。そんな視点で考えると、カード選びもしやすくなりそうです。
手間や条件変更との付き合い方も含めて選ぶ
チャージルートを使うには、複数のアプリで残高や利用履歴を確認する手間がかかります。支払い先がANA Payに対応していることも必要です。
また、今使えるルートが、これからも使えるとは限りません。チャージの停止、手数料の追加、ポイント付与やSFCの集計条件の変更によって、メリットが小さくなる可能性があります。
少し手間をかけても支払いを工夫したい人には、検討する価値のある方法だと思います。一方、こうした変更を追う手間や不確実性を避けたいなら、直接決済を基本にする選び方もあります。
その場合は、先日の比較記事をご覧ください。通常の決済やANA Payへの直接チャージを前提に、年会費や特典の違いを整理しています。
300万円のために買い物を増やす前に、今ある支払いでどこまで届くか。自分が続けやすい方法から考えてみたいですね。
モッピーを経由すると、対象のカード発行や楽天トラベル・じゃらんなどの宿泊予約で、追加のポイントがもらえることがあります。
紹介リンクから登録して条件を満たすと、登録した方にも入会特典があります。
「このブログ、自分に合うかも」と思っていただけたら、登録はこちらからどうぞ。僕にも紹介ポイントが入り、ブログ運営や次の旅の足しになります。正直、励みになります(笑)。
注釈・計算条件
※1 決済実績は、ANAカードからJAL Pay・Revolutへのチャージと、ANA Payでの買い物をそれぞれ集計しています。ANAカードからANA Payへの直接チャージは集計対象外です。また、ANA PayへチャージしただけではANA Pay側の支払い実績にならないため、対象期間内に買い物まで行う必要があります。決済データの到着・反映時期によって集計期間がずれる場合があり、返金等は実績から差し引かれる場合があります。
※2 マイル還元の試算はANA Mastercardゴールドの通常還元を前提とします。カード側のポイントをANAマイルへ移行した場合の相当数を含みます。三井住友カードの現行ポイント対象外一覧にはJAL Pay・Revolutの個別記載はありませんが、記載がないことだけで付与が保証されるものではありません。少額の利用で実際の付与状況を確認してください。ポイント付与とSFC決済実績は別の判定です。JAL PayからANA PayへのチャージはJALマイル0.1%、ANA Payの買い物は1決済200円につき1 ANAマイル。端数処理、加盟店加算、継続・入会特典、SFC PLUSの5,000マイル、年会費等は試算に含めません。
※3 ANA Payは本人確認後もチャージ合計が1回・1日10万円、月30万円、保有残高30万円まで。1日は0時〜23時59分、1か月は毎月1日〜月末です。JAL Payの他社クレジットカードチャージは「ショッピング+ATMコース」「ショッピング専用コース」で1回5万円・1日10万円・月30万円まで。「1日」は直近24時間、「1か月」は直近720時間を指します。RevolutからANA Payへの上限は暦月ではなく過去30日間で10万円で、失敗した決済も計算に含まれます。「10万円ずつ年12回」は利用日を調整する運用例であり、毎月同日に必ずチャージできる意味ではありません。
※4 クレカ積立は本人の対象カードを利用し、月10万円まで。対象期間内に所定の回数・金額が計上される前提です。積立の付与ポイントは通常決済のANAマイルとは異なるVポイントで、条件も別のため本文では試算していません。カードブランドを変更した場合、変更前の利用分はSFC判定で原則対象外となるため、切り替え時期にも注意が必要です。
※5 手数料は2026年11月1日の公開条件に基づきます。JAL PayのVisaチャージはJALカード・セゾンカードなど一部例外があります。Revolutは国内発行の個人向けMastercardクレジットカードからの入金が無料ですが、プリペイドカード、海外発行・ビジネスカード等は条件が異なります。実際のチャージ時に表示される手数料も確認してください。